政策解读能不能直接用,取决于案例与政策文号、适用主体、申报周期三者是否对齐呢?缺一项就只能当参考,不能当依据了。
拿到一份政策文件,先核对哪四个参数
判断一条政策能否套用呢?先把参数落到纸面,再谈案例了,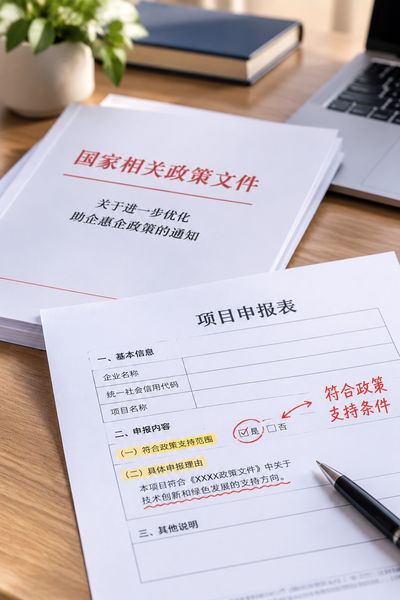
- 文号与施行日期,看清“自某年某月某日起施行”,并确认有效期;已失效文件在网络上仍能搜到的,直接引用会导致方向性错误。
- 适用主体,企业规模、行业代码、注册地、纳税关系四项,任一不符即出局了。
- 量化门槛,研发费用占比、知识产权数量、社保连续缴纳月数、年度营业收入区间等硬指标,以审计报告或纳税申报表为核算口径。
- 申报时限与材料清单。多数项目每年只开一次窗口,受理期常见为20至45个工作日,材料不全只能顺延到下一批。
案例从哪里找呢?哪些只能当线索
- 官方渠道呢?政策原文、政府问答、办事指南示例、公示名单,可信度最高。
- 企业自身记录的,历史申报表、补正通知、批复文件,含金量高,能反映真实审核尺度了。
- 同行经验的,可作为查找方向的线索,地区执行差异大,不能直接当口径了。
- 中介宣传案例,条件常被简化。缺少文号与批次信息,谨慎引用的。
政策口径调整后,老案例还能不能用
重点看三处,新文件是否设置过渡期呢?是否写明“新老划断”的处理方式呢?申报系统字段是否同步更新呢?过渡期内一般按从旧原则执行,过渡期结束后一律按新标准核算。
若案例出现在旧口径下,只能借用流程和材料结构了,具体数值需按新门槛重新测算。特别的涉及研发费用归集范围和人员占比的,重算幅度可能超过三成。
案例解读怎么落到企业内部执行
- 政策归口岗呢?建立政策台账,登记文号、生效日、剩余申报天数,每周更新一次。
- 财务与人事,按门槛指标拉取数据,缺口提前3至6个月补足,避免临时调整研发辅助账或补缴社保。
- 材料复核岗,对照清单逐项签字,留存备查资料一般于5年。抽查时以原始凭证为准。
当作了解流程的参考即可,不宜,据此估算概率。把不确定的口径转换成可核对的清单和期限,是政策解读真正发挥作用的地方。