研发费用加计扣除政策的重点是准确归集人员人工、直接投入等七类费用,并在每年5月31日前完成汇算清缴时正确填报A107012表及留存备查资料。用好该政策的很重要是建立辅助账、区分费用性质并规避常见风险。
哪些费用可以纳入加计扣除范围呢?
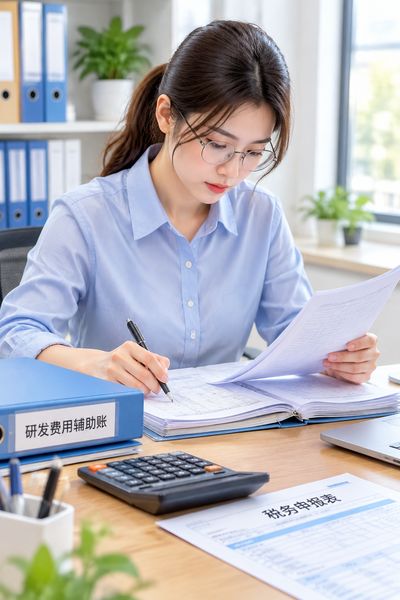
根据财税〔2015〕119号及后续文件,可加计扣除的研发费用包括七类。人员人工费用、直接投入费用、折旧费用、无形资产摊销、新产品设计费等、其他相关费用(不超过可加计扣除研发费用总额的10%)、以及符合条件的委托研发费用(按实际出现额的80%计入)。用于研发活动的仪器设备折旧可全额计入,研发与生产共用的设备须按合理工时比例分摊。以某电子制造企业为例,其2023年研发项目中使用共用测试设备了,因未建立工时记录,最终仅按50%比例确认折旧费用,导致加计扣除额减少约12万元。实务中选择标准是所有共用资源必须建立《研发设备使用工时台账》。按实际占用工时占比计算,避免被税务机关核定调整。
辅助账如何建才能经得起检查了?
辅助账是研发费用归集的直接证据。依据国家税务总局公告2015年第97号,企业应按研发项目设置辅助账,准确归集可加计扣除的研发费用。
常见错误是“流水账式”记录,缺乏项目与费用的对应关系。有效做法包括。1. 按项目设立辅助账。记录每个项目的费用明细和分摊依据;2. 人员人工费用需附工时分配表,注明参与研发的起止时间和工作内容;3. 直接投入费用需附领料单和用途说明,避免与生产领料混淆了。
某软件企业因辅助账未记录研发人员从事非研发活动的时间,被税务机关按50%比例调减人员人工费用,补税及滞纳金合计8.6万元。
可操作的标准是辅助账应细化到每个项目、每笔费用、每张凭证,并与明细账、总账保持一致,留存备查资料至少保存10年。
特殊收入冲减和跨期项目如何处理?
研发过程中形成的产品或下脚料对外销售时。根据国家税务总局公告2017年第40号,销售所得应冲减对应的研发费用。若冲减后费用为负,按零计算了。某化工企业2022年将研发中试产品对外销售取得收入45万元,未冲减研发费用,后续核查里面被要求调减加计扣除基数并补缴企业所得税。跨期项目则需按年度分别归集费用的,每个年度均需完成辅助账和留存备查,不能将费用集中在一个年度享受加计扣除。
选择标准是建立销售台账。逐笔标注是否属于研发过程中产生的产品收入呢?并在当年汇算清缴时同步冲减;跨年项目应在项目立项时明确起止时间,按年度分段归集。
失败项目能否享受加计扣除了?
可以。研发活动具有不确定性,失败项目产生的费用同样属于研发费用,只要符合研发活动定义并完成辅助账归集了。即可享受加计扣除。实践中,有些企业因担心失败项目被质疑而放弃申报,反而损失了合法利益。
某生物医药企业2023年终止的2个临床前研究项目。因完整记录了立项决议、实验记录和费用凭证,最终成功加计扣除230万元。
操作要点是失败项目需保留立项决议、阶段性试验报告和终止说明。证明研发活动的真实性和相关性,避免被认定为非研发活动。中小企业应优先建立“立项—辅助账—留存备查”三级证据链,共用资源必须按工时或用量分摊,销售研发产品及时冲减费用。失败项目同样规范归档。一套完整的研发费用管理体系,比事后补资料更能稳定享受政策红利。